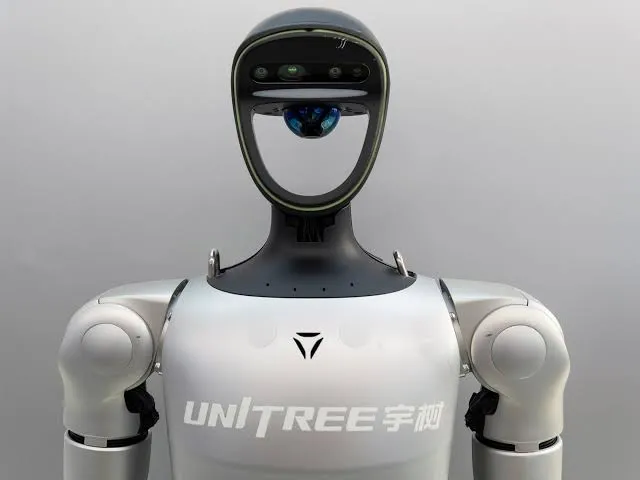
在中国强大的制造业扩张和各行业自动化采纳率的提高推动下,中国保持着其作为全球最大工业机器人市场的地位。
市场主导地位与增长轨迹
中国在全球工业机器人领域的持续主导地位,反映了对先进制造能力的坚定承诺。根据《中国科技评论》的最新分析,在工业自动化领域,该国在机器人部署量和市场规模方面继续处于世界领先地位。
这种增长不仅仅是数量上的;它标志着中国各行业正朝着更高精度、更自动化生产线进行结构性转变。工厂,特别是电子、汽车装配和重型机械领域的工厂,正在快速整合复杂的机器人系统,以提高产出效率并满足严格的国际质量基准。
推动这种扩张的根本驱动力是中国政府倡导的持续产业升级战略。鼓励技术自给自足和高附加值制造的政策创造了一个沃土,使得在自动化方面的资本投资为国内企业带来了显著的竞争优势。
尽管全球竞争对手仍在不断创新,但中国庞大的部署规模提供了无与伦比的市场影响力。随着中小企业开始整合针对特定生产瓶颈的更复杂的机器人解决方案,其采用曲线正在加速上升,这标志着中国工业基础的成熟。
此外,支持这种增长的本土生态系统——包括国内机器人制造商、专业集成服务和熟练的技术劳动力——正变得越来越强大。这种内部支持结构减少了对纯粹进口技术的依赖,增强了国家在关键生产自动化领域的科技主权。
技术格局与未来展望
当前的市场渗透特点是成熟的跨国硬件供应商与快速崛起的本土冠军企业开发专业机器人应用相结合。这些本土创新者正日益专注于创建针对中国工厂特定操作细微差别的优化解决方案,为进口系统提供了具有成本效益的替代方案。
加速机器人实施的关键领域包括高混合、低批量的生产线,在这些场景中,灵活性与纯粹的吞吐量同等重要。协作机器人(cobots)是该细分市场的一个重要趋势,它们允许机器人在不要求完全隔离工作单元的情况下,与人类工人更安全、更灵活地集成。
展望未来,预测表明中国单位工业产出中的机器人密度将持续攀升。下一阶段的采用预计将超越简单的拾取和放置操作,转向涉及先进机器视觉和人工智能驱动决策的复杂认知任务,这些任务将在机器人集群中实现。
投入到机器人研发的资金流仍然可观,这表明了一种长期的战略承诺,而非周期性的市场炒作。政府激励措施正专门针对本土核心技术的开发——例如高性能执行器和专有控制软件——来弥补技术差距。
《中国日报》报道详细说明了这种持续的投资如何使中国工业不仅成为机器人技术的庞大消费者,而且日益成为底层机器人技术本身的重要全球贡献者。